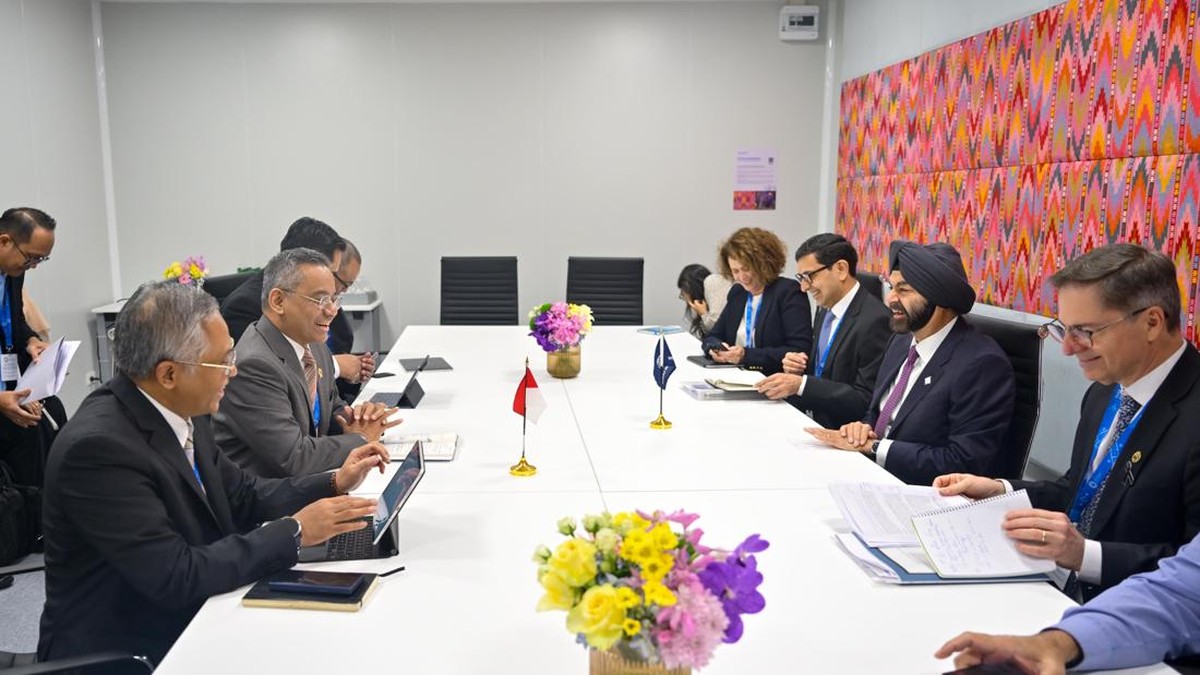
财长 Suahasil Nazara 当面对世界银行高层重申双承诺:赤字守住 3% 以内、债务率压回 60% 以下——这是说给三个听众的话:评级机构(保住投资级)、国际债主(压低风险溢价)、以及国内国会(给 Banggar 的赤字谈判画死天花板)。承诺的含金量要放在对比坐标里看:同一周,马来西亚总理安瓦尔自曝赤字将超 3%、「没想到经济这么差」——区域内邻居已经破线,印尼的 3% 上限就从会计纪律升格为区域主权债市场的稀缺资产,雅加达比任何时候都更需要这块「优等生」招牌。但红线内的腾挪空间正在变薄:SAL 存粮在动用、欠税在分期、关税在豁免,收入端三连退让之后,守线越来越依赖发债节奏与 Danantara 的表外腾挪——这正是世界银行最想听解释的灰色地带,也是 Suahasil 需要当面安抚的真实原因。图谱视角下,守线的体制支撑一目了然:国有三大行(Government of Indonesia --OWNED_BY-->)构成的债市兜底层保证融资不中断,Danantara 归集的国企分红与资产(KAI 已入伞)提供表外缓冲,而 Banggar 里 Golkar(86 连接)的政治放行是最后一道闸。盯三个验证点:IMF Article IV 磋商报告对「准财政活动」的措辞、12 月 SAL 动用与央行对账口径、以及 2027 年预算中 Danantara 承担支出的显性化程度——后者越重,3% 红线的成色越需要打问号。
- pak_raden: 对世界银行立誓的本质是「借外压内」——Suahasil 需要一个国际承诺来顶住国内各部委的预算加码要求。每念一次 3%,就等于冻结一个部委的想象空间。真正的考验在 12 月:如果 Banggar 为选举工程(免费教育、BSU 加码)开口子,这个承诺就会变成打向财政部的回旋镖。盯承诺之后第一个被公开拒绝的部委申请,那才显示红线是真线。
- alex_chen: 承诺的直接收益是风险溢价:投资级展望稳住,印尼主权债与马来西亚的利差将走阔——区域资金配置会向雅加达倾斜。交易含义:做多印尼长端 vs 做空马来的相对价值组合有政策背书。但要给承诺打个折:准财政(Danantara 承担的支出)不计入赤字口径,真实财政扩张比 3% 显示的更宽——建模时把 Danantara 的资本开支加回去,才是真实的总需求脉冲。
- dr_sarah: 世界银行语境下,「准财政活动透明度」是标准议题——印尼需要证明 Danantara 的支出有独立的治理与披露框架,否则承诺的公信力会被技术性折价。区域维度:马来西亚破线给了印尼在东盟财金机制里的话语权红利,雅加达可以借机主导「区域财政纪律倡议」,把 3% 包装成东盟标准——这是成本最低的区域领导力投资。
基准判断:年底赤字收在 2.8% 上下守住红线,评级展望维持稳定;2027 年预算以「Danantara 承担更多准财政支出」的方式实现「账面守线 + 实际扩张」。先行指标:IMF Article IV 措辞、SAL 对账披露、Danantara 透明度报告发布时间。
- Banggar 为选举工程突破赤字上限,国际承诺失信引发评级行动
- 准财政扩张被 IMF/世行报告点名,「3% 成色」遭市场折价
- 债务率反弹逼近 60% 上限,融资成本进入自我强化的上升螺旋
- 区域对比红利被地缘事件(南海、贸易争端)对冲,外资配置逻辑生变
本研报由 Kimi 人工精写,图谱数据:indonesia-polity-graph + core-knowledge。